

公開日 2020年10月02日
更新日 2025年04月11日
給与所得控除・公的年金等控除から基礎控除への振替
働き方の多様性を踏まえ、様々な形で働く人を応援する観点から、特定の収入にのみ適用される給与所得控除や公的年金等控除の控除額を一律10万円引き下げ、どのような所得にでも適用される基礎控除の控除額を10万円引き上げます。
なお、給与所得と年金所得の両方の所得を有する場合は、片方に係る控除のみ減額されます。
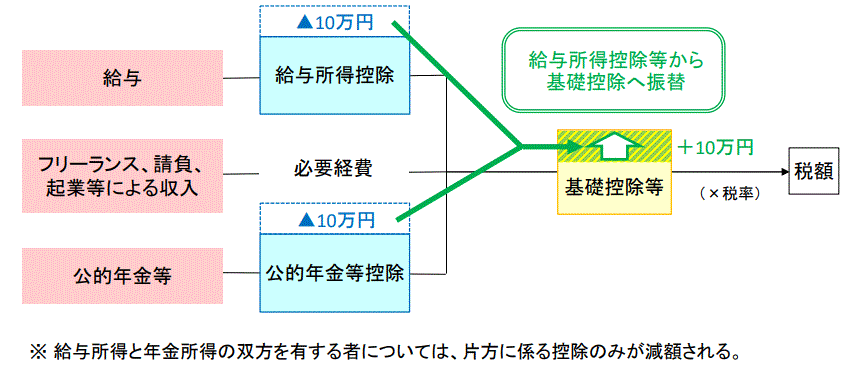
図:給与所得控除・公的年金等控除から基礎控除への振替(財務省HPから引用)
給与所得控除の見直し
- 給与所得控除額が一律10万円引き下げられます。
- 給与所得控除の上限額が適用される給与等の収入金額が850万円、その上限額が195万円にそれぞれ引き下げられます。
| 給与等の収入金額(A) | 給与所得控除額【改正後】 | 給与所得控除額【改正前】 |
|---|---|---|
| 162万5千円以下 | 55万円 | 65万円 |
| 162万5千円超180万円以下 | (A)×40%-10万円 | (A)×40% |
| 180万円超360万円以下 | (A)×30%+8万円 | (A)×30%+18万円 |
| 360万円超660万円以下 | (A)×20%+44万円 | (A)×20%+54万円 |
| 660万円超850万円以下 | (A)×10%+110万円 | (A)×10%+120万円 |
| 850万円超1,000万円以下 | 195万円 |
(A)×10%+120万円 |
| 1,000万円超 | 195万円 | 220万円 |
ただし、給与等の収入金額が660万円未満の場合、給与所得は上記の表によらず所得税法別表第5により求めます。
公的年金等控除の見直し
- 公的年金等控除額が一律10万円引き下げられます。
- 公的年金等の収入金額が1,000万円を超える場合、公的年金等控除額は195万5千円が上限とされます。
- 公的年金等に係る雑所得以外の合計所得金額が1,000万円を超え2,000万円以下の場合には一律10万円、2,000万円を超える場合には一律20万円が上記1及び2の見直し後の控除額から引き下げられます。
| 公的年金等の収入金額(A) | 公的年金等控除額 | |||
|---|---|---|---|---|
| 改正後(公的年金等に係る雑所得以外の所得に係る合計所得金額) | 改正前 | |||
| 1,000万円以下 |
1,000万円超 2,000万円以下 |
2,000万円超 | 区分なし | |
| 130万円以下 | 60万円 | 50万円 | 40万円 |
70万円 |
| 130万円超410万円以下 |
(A)×25%+27万5千円 |
(A)×25%+17万5千円 | (A)×25%+7万5千円 |
(A)×25%+37万5千円 |
| 410万円超770万円以下 | (A)×15%+68万5千円 | (A)×15%+58万5千円 | (A)×15%+48万5千円 | (A)×15%+78万5千円 |
| 770万円超1,000万円以下 | (A)×5%+145万5千円 | (A)×5%+135万5千円 | (A)×5%+125万5千円 | (A)×5%+155万5千円 |
|
1,000万円超 |
195万5千円 | 185万5千円 | 175万5千円 | |
| 公的年金等の収入金額(A) | 公的年金等控除額 | |||
|---|---|---|---|---|
| 改正後(公的年金等に係る雑所得以外の所得に係る合計所得金額) | 改正前 | |||
| 1,000万円以下 |
1,000万円超 2,000万円以下 |
2,000万円超 | 区分なし | |
| 330万円以下 | 110万円 | 100万円 | 90万円 | 120万円 |
| 330万円超410万円以下 |
(A)×25%+27万5千円 |
(A)×25%+17万5千円 | (A)×25%+7万5千円 | (A)×25%+37万5千円 |
| 410万円超770万円以下 | (A)×15%+68万5千円 | (A)×15%+58万5千円 | (A)×15%+48万5千円 | (A)×15%+78万5千円 |
|
770万円超1,000万円以下 |
(A)×5%+145万5千円 | (A)×5%+135万5千円 | (A)×5%+125万5千円 |
(A)×5%+155万円5千円 |
| 1,000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | |
基礎控除の見直し
- 基礎控除が一律10万円引き上げられます。
- 合計所得金額が2,400万円を超える場合、その金額に応じて控除額が減少し、2,500万円を超えると適用されなくなります。
| 所得割の納税義務者の前年の合計所得金額 | 基礎控除額 | |
|---|---|---|
|
改正後 |
改正前 | |
| 2,400万円以下 | 43万円 |
33万円 (所得制限なし) |
| 2,400万円超2,450万円以下 | 29万円 | |
| 2,450万円超2,500万円以下 | 15万円 | |
| 2,500万円超 | 適用なし | |
所得金額調整控除の創設
給与収入が850万円を超え、次のいずれかに該当する場合、給与収入(1,000万円を超える場合は1,000万円)から850万円を控除した金額の10%に相当する金額が、給与所得の金額から控除されます。
- 本人が特別障害者に該当する
- 年齢23歳未満の扶養親族を有する
- 特別障害者である同一生計配偶者もしくは扶養親族を有する
控除額=(給与収入(上限1,000万円)-850万円)×10%
給与所得と公的年金等に係る雑所得が両方あり、その合計額が10万円を超える場合、各所得金額(それぞれ10万円を限度)の合計額から10万円を控除した残額が、給与所得金額から控除されます。
控除額=給与所得(上限10万円)+公的年金等に係る雑所得(上限10万円)-10万円
調整控除の改正
税制改正前は一律適用されていた調整控除が、合計所得金額が2,500万円を超える場合は適用外となります。
ひとり親控除の創設及び寡婦(夫)控除の改正
- 婚姻歴や性別に関わらず、生計を同じとする子(総所得金額等が48万円以下)を有する単身者(合計所得金額500万円以下に限る)について、「ひとり親控除」(控除額30万円)が適用されます。
- 上記以外の寡婦については、引き続き寡婦控除として控除額26万円を適用し、子以外の扶養親族を有する寡婦についても、所得制限(合計所得金額500万円以下)が設けられます。
- 住民票の続柄に「夫(未届)」、「妻(未届)」と記載がある者は対象外とされました。
改正後:ひとり親控除・寡婦控除
|
本人女性 |
配偶者関係 | 死別 | 離別 | 未婚 | |||
|---|---|---|---|---|---|---|---|
| 本人合計所得(円) | 500万以下 | 500万超 | 500万以下 | 500万超 |
500万以下 |
500万超 | |
| 扶養親族の子有り | 30 | ー | 30 | ー | 30 | ー | |
| 扶養親族の子以外有り | 26 | ー | 26 | ー | ー | ー | |
| 扶養親族無し | 26 | ー | ー | ー | ー | ー | |
| 本人男性 | 配偶者関係 | 死別 | 離別 | 未婚 | |||
|---|---|---|---|---|---|---|---|
| 本人合計所得(円) |
500万以下 |
500万超 |
500万以下 | 500万超 | 500万以下 | 500万超 | |
| 扶養親族の子有り | 30 | ー | 30 | ー | 30 | ー | |
| 扶養親族の子以外有り | ー | ー | ー | ー | ー | ー | |
| 扶養親族無し | ー | ー | ー | ー | ー | ー | |
改正前:寡婦(夫)控除
| 本人女性 | 配偶者関係 | 死別 | 離別 | ||
|---|---|---|---|---|---|
| 本人合計所得(円) | 500万以下 | 500万超 | 500万以下 |
500万超 |
|
| 扶養親族の子有り | 30 | 26 | 30 | 26 | |
| 扶養親族の子以外有り | 26 | 26 | 26 | 26 | |
| 扶養親族無し | 26 | ー | ー | ー | |
| 本人男性 | 配偶者関係 | 死別 | 離別 | ||
|---|---|---|---|---|---|
| 本人合計所得(円) | 500万以下 | 500万超 | 500万以下 | 500万超 | |
| 扶養親族の子有り | 26 | ー | 26 | ー | |
| 扶養親族の子以外有り | ー | ー | ー | ー | |
| 扶養親族無し | ー |
ー |
ー | ー | |
基礎控除の見直しに伴う措置
下記の表のとおり、改正がおこなわれます。
| 要件等 | 改正後 | 改正前 |
|---|---|---|
| 同一生計配偶者及び扶養親族の合計所得金額要件 | 合計所得金額48万円以下 | 合計所得金額38万円以下 |
| 配偶者特別控除に係る配偶者の合計所得金額要件 |
合計所得金額48万円超 133万円以下 |
合計所得金額38万円超 123万円以下 |
| 勤労学生控除の合計所得金額要件 | 合計所得金額75万円以下 | 合計所得金額65万円以下 |
|
障害者・未成年者・寡婦及び寡夫に対する非課税措置の合計所得金額要件 |
合計所得金額135万円以下 |
合計所得金額125万円以下 |
| 家内労働者特例(必要経費の最低保障額) | 55万円 | 65万円 |
| 均等割の非課税限度額の合計所得金額 |
合計所得金額が320,000円 ×(1+控除対象配偶者+扶養人数)+100,000円+190,000円※ |
合計所得金額が320,000円×(1+控除対象配偶者+扶養人数)+190,000円※ |
| 所得割の非課税限度額の総所得金額等 |
総所得金額等が350,000円 ×(1+控除対象配偶者+扶養人数) +100,000円+320,000円※ |
総所得金額等が350,000円×(1+控除対象配偶者+扶養人数)+320,000円※ |
※扶養者がいる場合のみ加算します。
低未利用土地等を譲渡した場合の長期譲渡所得の特別控除の創設
個人が都市計画区域内にある低未利用土地等を譲渡した場合に下記の要件を満たすときは、その年中の低未利用土地等の譲渡に係る長期譲渡所得の金額から100万円を控除できる制度が創設されます。
適用時期は、令和2年7月1日から令和4年12月31日までにおこなった譲渡が対象になります。
適用要件
| 内容 | 項目 |
|---|---|
| 所有期間 | 譲渡する年の1月1日時点で所有期間が5年を超えていること |
| 市区町村の長の確認 | 低未利用土地等であること及び譲渡後の土地利用について市区町村の長の確認がされていること |
| 譲渡対価 | 譲渡価額が低未利用土地等の上にある建物等を含めて500万円以下であること |
| 譲渡の相手 | 売主と親族関係がある者に対する譲渡でないこと |
| 特例措置 | 個人がその年中に譲渡をした低未利用土地等の全部又は一部について租税法第33条他の特例措置の適用を受けないこと |
| 前年以前の適用の有無 | 一筆であった土地からその年の前年又は前々年に分筆された土地又は当該土地の上に存する権利の譲渡を当該前年又は前々年中に受けていないこと |
新型コロナウイルス感染症等に係る寄附金税額控除の特例の創設【終了しました】
新型コロナウイルス感染症の影響により、中止等とされた文化芸術・スポーツイベントのチケットを購入した個人が、チケットの払戻請求権を放棄することとした場合、その金額を寄附とみなして個人住民税の寄附金税額控除が適用されます。
対象となるイベントは中止等された文化芸術・スポーツイベントが、一定の要件を満たすものとして文部科学大臣の指定を受けている必要があります。指定されているイベントについては、文化庁ホームページまたはスポーツ庁ホームページをご確認ください。
入場料金等払戻請求権の放棄をした額から2,000円を引いた額の10%(市民税6%、県民税4%)が個人住民税の額から控除されます。ただし、年間20万円までのチケット代金分が本制度の限度額となります。
寄附金控除を受けるための手続き
- 主催者指定の方法にて、払戻しをしない旨を連絡してください。
- 主催者から「指定行事証明書」、「払戻請求権放棄証明書」の2種類が届きますので、大切に保管してください。
- 主催者から交付された上記2種類の証明書を、確定申告書と他の必要書類とともに翌年2月中旬から3月中旬に税務署に提出してください。確定申告が不要な方は、市役所で市県民税申告書と2種類の証明書を提出することで手続き可能です。
給与支払報告書等の光ディスク等による提出の特例の改正
令和3年1月1日以降に提出する給与支払報告書について、前々年の国税の源泉徴収票の提出枚数が100枚以上の場合、光ディスク等またはeLTAXによる提出が義務付けられます。ただし、令和2年12月31日以前の提出分については1,000枚以上の場合となります。